2020年4月27日 星期一

轉進國內券商複委託的考量點3(Things to consider before switching to sub-brokerage, part 3)

此篇針對於上篇提到風險規避的方式,把海外的資產可能無人能處理的風險用壽險轉嫁,進行一個試算,看看到底用壽險轉嫁,需要付出多少的成本,才能夠達到風險轉嫁的目的?

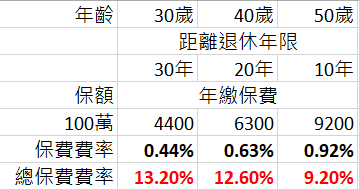
以下列出台灣人壽的台灣人壽平準型定期壽險附約 LTR2/T02J0的費率,以退休年紀60歲來算,一個30歲男要保30年期的壽險,一個40歲男要保20年期的壽險,一個50歲男要保10年期的壽險。


每100萬元,他們要付出的年保費分別為4400、6300和9200。一年的成本費率是0.44%、0.63%和0.92%,看起來似乎不是特別高。

但是持續繳個30年、20年或10年,累積起來,此風險轉嫁需要付出的成本,就不低了,更何況以下的試算只有算到60歲退休要付出的風險轉嫁成本!


以上的計算是一個簡化的計算,建議仍然希望用壽險轉嫁海外的資產可能無人能處理風險的讀者,用你的Excel,找出你覺得喜歡且划算的壽險商品,不管是長年期、短年期、甚至是一年期壽險,並根據自己的性別、年齡、海外資產總額、需要的保障年期,算算看你實際上要付出的風險轉嫁成本。

相較於複委託,只要投資人是長期買進持有、不短線買賣、簡化投資標的、累積大筆金額一次買進,複委託在成本上會是比用壽險轉嫁風險更好的方法。甚至可以把複委託的手續費看成一筆費用低廉的保險費用,以轉嫁海外資產持有人突然往生的風險。

複委託的費率在各大券商的官網都有牌告價,若是有認識的業務員,還有可能談到更優惠的交易費率,若是懶得談,也有券商在手續費上提供單筆15塊美金or成交金額的0.15%(取其高)的一口價。

保障歸保障,投資歸投資,先把保障做好做足,再來談投資,把兩者混著使用可能不是一個好的方法。

#以上為作者的想法分享,僅供參考,作者與上述券商或保險公司無利益往來,讀者需為其投資規劃的最終結果負起全責。

2020年4月20日 星期一

富邦證券退還2019年債券ETF的部分預扣稅(Fubon Securities 2019 Tax Refund on Bond ETFs)

格主選擇的國內複委託券商是富邦證券,考量的除了是此券商還算合理的手續費之外,還有債券型ETF的退稅服務。

特別要說明的是,Vanguard的全市場債券ETF BND,在2019年,富邦證券並沒有退還2018年預扣稅,原因格主並不清楚。這件事當時讓很多網友不太開心,格主也是其中之一,那時就在想說BND在沒退2018年預扣稅,會不會明年也不會退2019年預扣稅。

經過向券商詢問其他家債券型ETF的退稅狀況後,決定在2018年近年終的時候,把債券型的ETF的配置從BND轉到AGG。

在今年2020年,發現Vanguard的全市場債券ETF BND不僅有退2019年的部分預扣稅,上手券商也把2018年的部分預扣稅一併也退回來了。以下則是債券ETF在券商的退稅狀況

BND退稅率:

2019全年7筆的預扣稅(因為僅短期持有),全年預扣稅的退稅率是87.8%
2018全年11筆的預扣稅(非全年持有),全年預扣稅的退稅率是84.5%

AGG退稅率:

2019全年4筆的預扣稅(因為僅短期持有),全年預扣稅的退稅率是91.6%

同樣的,對於想要利用複委託債券ETF自動退稅服務的投資人來說,要注意的是複委託券商的退稅行為取決於上手券商,而上手券商未必會提供退稅服務或擁有終止服務的權利,投資人投資前需要了解其風險。


#以上為作者的經驗分享,僅供參考,作者與上述券商無利益往來,若與讀者的經驗有出入,歡迎分享。若有疑問,請自行與券商聯繫了解。

轉進國內券商複委託的考量點2(Things to consider before switching to sub-brokerage, part 2)

續上篇,繼續列舉一些網路上找到比較常聽到,關於帳戶持有者突然往生要怎麼樣應對或預防方法的討論:


開海外券商開聯名戶,到時候一有問題配偶可以自行匯回

這個部份格主就沒有研究了。一般來說,錢要出去海外券商是很簡單,但是要透過聯名帳戶回來,是不是只要其中一個人在網路上按一按,券商都完全不用另外一個人的資料來做授權,或做電話知會,就可以順利轉回另一半國外券商的資產到台灣銀行的帳戶,這真的沒試過也懶得去試,有興趣的人可以去了解並實驗。

不過要提醒如果有試成功,並且想要這麼做的人,還要是注意未來從海外券商匯出資金回台灣時,海外券商會不會改變認證匯款人身分的方式,和國內收款銀行是否會嚴加查核聯名帳戶的持有者身分及狀態。簡單一句,就是風險自負。

另外還有一個值得提出的問題是,如果你/妳和配偶不幸在事故中雙雙罹難,聯名帳戶這個好像很聰明的解決方法能派上用場嗎?你如果有小孩,他(們)要怎麼辦?

跟配偶說帳號密碼,配偶可以代替帳戶持有者自行匯回

這個部份格主沒有試過,網路上有人分享若是要把錢從海外券商匯回台灣來,海外券商會用當初留在券商那邊的電話號碼連絡帳戶擁有者確認。試想一下,所以為了讓這個方法可以運作,配偶要拿著往生帳戶持有者的手機門號standby、然後等券商打電話來知會並確認、而且要假裝是帳戶持有者、假冒配偶的聲音和身分,來確認其匯回資金的行為?這個情境怎麼想都不對,這難道不是欺騙行為嗎?

甚至還有人覺得用這種方法會神不知鬼不覺的不用繳遺產稅?繳稅是很討厭,但國內銀行也不是塑膠做的,海外匯回資金回國內,銀行都會去電,問此筆匯款的性質,更不用說是匯到往生者的帳戶,能不被視為遺產?

什麼?你說匯回台灣時匯到配偶自己的帳戶,那不就在海外券商匯回來之前就會卡關了嗎?(匯回來台灣的銀行英文帳戶名和券商帳戶英文名不符)

再重複一次,繳稅很討厭,但是該繳的稅還是要繳,因為逃漏稅被抓到的下場更令人討厭。

再者,這也沒解決你/妳和配偶不幸在事故中雙雙罹難的問題啊!

把海外的資產可能無人能處理的風險用壽險轉嫁

這是一種很奇妙的思考方式,意思是說,如果帳戶持有者不幸往生,遺屬不知道或無法取回海外資產,那就保相同額度的壽險,那就算海外資產無法取回,遺屬的權益也會因為壽險理賠而不受影響。

這種思考的奇妙方式在於,以保障資產的角度上來說,它是對的。用壽險理賠完全避掉海外帳戶持有者突然往生,而遺屬未能取回海外資產的風險。但這種思考方式同時也是有點怪怪的,雖然可以想辦法用壽險理賠把海外資產總值全額理賠,不過之前辛苦存的錢還是在海外啊!對於遇到不幸,海外的資產只能用半放棄的方式處理,怎麼想都不太對吧,對於遺屬來說,多一分錢都可以減少失去經濟支柱的重擔,不是嗎?

投資歸投資,保障歸保障,兩者最好是分開處理。


待續...

轉進國內券商複委託的考量點1(Things to consider before switching to sub-brokerage, part 1)

格主在幾年前開始將新投入的投資資金透過複委託的方式投入市場,而不再新增資金投入海外券商。

為什麼?

海外券商的好處很明顯,現在在這個美國券商免手續費的時代,投入海外券商買賣個股或ETF的成本只剩下匯款(匯入+匯出)成本,而且海外券商還有D.R.I.P.,將配息直接幫你自動再投資,真的是很方便。

那為什麼要改使用複委託?

主要還是在於考量到萬一帳戶持有者發生了立即死亡的意外,遺產的取回可能會給身後的家人造成困擾。網路上有很多關於此風險不同的說法和做法,看了很多,但是其實大部分都說服不了我,或是我有疑慮,甚至是我懶得去驗證。以下列舉一些網路上找到比較常聽到的看法:

對於國外投資人,在美國的海外資產不到六萬美金不用課遺產稅,不用擔心遺產稅的問題

對於這個說法,我沒有去驗證六萬美金的這個金額是否正確,我只知道投資人死亡後,在美國的遺產需要做公證,把該繳的遺產稅繳掉之後,才可以拿回來,中間可能還需要美國律師幫忙處理,我想到這個就頭痛,更不想把這個麻煩的問題留給妻小。妻小喪失至親已經很痛苦了,我不希望她們為了處理海外資產,還要跟國外券商甚至是美國律師打交道而更痛苦,誰有這個能力、經驗和心情再去處理這件事?

至於六萬美金不用課稅?六萬美金作為遺產是很少滴...

一般投資人應該也不會投資到六萬美金,就為了避掉遺產稅而不繼續增加投資金額吧

遺產稅的問題到時候碰到了,自然就會有人知道要怎麼處理,不需要事先煩惱

在台灣的國人一但往生,就需要辦理除戶,之後能夠跟國稅局申請財產參考清單,此人在台灣哪間銀行有帳戶、裡面有多少錢、有哪些有價證券、名下有哪些不動產都會清清楚楚。之後就可以看家屬之間要怎麼分配處理,若是分配上有不服的部分,還有法律途徑可以解決分配上的問題。

以上的這些流程,一般的親戚長輩等有經驗的人通常多多少少都會知道且告知,不然葬儀社的人員或是保險業務也會提醒要怎麼做,有問題很容易找的到人問,網路上的資源也很多可以釋疑。

那...海外資產呢?

走上面的程序有可能讓家屬自動知道海外有資產嗎?就算知道,到時候「自然」會知道要怎麼樣處理嗎?有人可以問嗎?要找誰問?這些問題都是會打上一個很大的問號。而答案你我心知肚明。

往生者國內的遺產問題,即使遺眷事先不知道怎麼做,但花點心思找人問或找資料,遺眷幾乎不會碰到取得往生者國內遺產的問題,但不代表他們到時候一定有能力,自行找出方法和步驟取回往生者的海外資產。


待續...

2020年3月5日 星期四

TD Ameritrade退還2019年債券ETF的部分預扣稅(TD Ameritrade 2019 Tax Refund on Bond ETFs)

TD Ameritrade在帳戶中已經退還了在2019年度債券ETF部分預扣稅。

在2019年初時,格主持有三支債券型的ETF,分別為VGIT、STPZ和SPAB,其中STPZ和VGIT的退稅率很怪,所以2019年初的時候就把STPZ和VGIT賣掉,改投入SPAB。
以今年TD Ameritrade債券ETF的自動退稅服務來說,把今年的退稅紀錄和去年的預扣稅一筆一筆比較下,得到以下的結果。

2019年
VGIT退稅率:全年2筆的預扣稅(因為僅短持有),退回2次的預扣稅,退回的那2筆是100%退還

STPZ退稅率:全年1筆的預扣稅(因為僅短持有),退回1次的預扣稅,退回的那1筆是100%退還

SPAB退稅率:全年12筆的預扣稅,每一筆都有部分退還,全年預扣稅的退稅率是88.9%

跟去年一樣老話一句,對於想要利用TD Ameritrade債券ETF自動退稅服務的投資人來說,要注意的是TD Ameritrade擁有終止此服務或修改服務內容的權利,這是在投資之前需要了解並接受的風險。


#以上為作者的經驗分享,僅供參考,若與讀者的經驗有出入,歡迎分享,若有疑問,請自行與券商聯繫了解

2020年1月2日 星期四

2019年閱讀記錄(Reading Record in 2019)

回顧2019年,讀的書比去年更少了,年閱讀冊數降到了15本的標準,剛好達到去年的期望。 展望2020年,也應該要達到15以上的年閱讀冊數。


以下的順序僅為2019年的閱讀紀錄(粗體為個人推薦書籍)
  1. 嬰幼兒睡眠寶典!寶寶睡好,媽媽好睡:一步一步,幫助孩子學習好好睡覺
  2. DSLR數位攝影寶典
  3. 為什麼法國媽媽可以優雅喝咖啡,孩子不哭鬧? :法國式教養,讓父母好輕鬆,孩子好快樂!
  4. 人像的感應力
  5. 動物農莊
  6. 投資,愈被動賺愈多:向巴菲特學極簡投資法
  7. 跟陷阱說再見:還不知道你為什麼把人生過成這樣嗎
  8. 一天一D:維他命D幫你顧健康
  9. 最後一次相遇,我們只談喜悅
  10. 0~5歲寶寶大腦活力手冊(增訂版):大腦科學家告訴你如何教養出聰明、快樂、有品德的好寶寶
  11. 膽固醇其實跟你想的不一樣!:膽固醇的功用超乎想像,想多活20年,你一定要重新認識它
  12. 最低的水果摘完之後
  13. 令人大感意外的脂肪:為什麼奶油、肉類、乳酪應該是健康飲食
  14. 愛上當爸媽這件事:0到3歲嬰幼兒心理學
  15. 聰明捷徑:打破成規,利用九大模式,快速獲致超凡成就

2019年3月7日 星期四

2018年閱讀記錄(Reading Record in 2018)

回顧2018年,年閱讀冊數只達到了20本的標準,因為今年迎來了新生兒,所以閱讀量受到了不小的影響,閱讀的書本也很多跟新生兒相關,今年預計也是一樣會比較忙,希望至少還能一年閱讀到15本書。

本來之前想說對推薦的書寫寫讀書心得,但是後來就懶得做下去,在找到花時間寫心得的動力之前,就先維持這樣吧。

以下的順序僅為2018年的閱讀紀錄(粗體為個人推薦書籍)

  1. 最有生產力的一年
  2. 寶寶,包在我身上:67年經驗,接生4000嬰兒的助產阿嬤育兒聖經
  3. 你沒學到的巴菲特:股神默默在做的事
  4. 螢幕陷阱:行為經濟學家揭開筆電、平板、手機上的消費衝動與商業機會
  5. 幫孩子取個好名字-2018年狗來富貴版
  6. 這本姓名學最好用:寶寶取名、成人改名、公司命名
  7. 懷孕40週全指南
  8. 梅約醫學中心懷孕聖經
  9. 輕鬆當爸媽,孩子更健康:超人氣小兒科醫師黃瑽寧教你安心育兒(新修版)
  10. 超級嬰兒通:天才保母崔西的育兒祕訣
  11. 高手的養成:股市新手必須知道的3個祕密
  12. 不上班也有錢:33歲開始Winnie散漫遊
  13. 精準學習:「羅輯思維」最受歡迎的個人知識管理精進指南
  14. 活出意義來
  15. 投資,愈被動賺愈多:向巴菲特學極簡投資法
  16. 真希望我第一次買股票就知道這些事
  17. 國家地理攝影精技 : 教你如何拍出精彩照片
  18. 拍照前先學會看
  19. 成功,從聚焦一件事開始:不流失專注力的減法原則
  20. 精準訂價:在商戰中跳脫競爭的獲利策略

TD Ameritrade退還2018年債券ETF的部分預扣稅(TD Ameritrade 2018 Tax Refund on Bond ETFs)

TD Ameritrade在帳戶中已經退還了在2018年度債券ETF部分預扣稅。

在2018年,格主持有三支債券型的ETF,分別為VGIT、STPZ和SPAB。

以今年TD Ameritrade債券ETF的自動退稅服務來說,把今年的退稅紀錄和去年的預扣稅一筆一筆比較下,得到以下的結果。

2018年

VGIT:全年12筆的預扣稅,只有退回1次的預扣稅,退回的那1筆是100%退還,其他11筆退還的金額是0

STPZ:全年8筆的預扣稅,也只有退回1次的預扣稅,退回的那1筆是100%退還,其他7筆退還的金額是0

SPAB退稅率:全年12筆的預扣稅,每一筆都有部分退還,全年預扣稅的退稅率是87.7%

TD Ameritrade今年令人失望的部分,不僅是把一些格主本身持有的債券ETF移出免手續費清單,連退稅的部分都受到了影響。照這個樣子來看,格主考慮將債券型的ETF如VGIT和STPZ賣出改買等額的SPAB替代。不過話說回來,這不一定是券商的問題,也有可能跟ETF發行商有關,誰知道呢?

跟去年一樣老話一句,對於想要利用TD Ameritrade債券ETF自動退稅服務的投資人來說,要注意的是TD Ameritrade擁有終止此服務或修改服務內容的權利,這是在投資之前需要了解並接受的風險。


#以上為作者的經驗分享,僅供參考,若與讀者的經驗有出入,歡迎分享,若有疑問,請自行與券商聯繫了解

2018年3月8日 星期四

沒了名片,你還剩下什麼?32個上班族增加自我籌碼的方法

沒了名片,你還剩下什麼?32個上班族增加自我籌碼的方法


這本書是一本針對上班族寫的書,內容主要是講對於一個想要在職場常保競爭力,應該要有的思維、心態與做法.內容涵蓋了時時檢視自己的定位、遇到升遷應有的心態調適,以及如何向上與向下管理,最後也提到了求職面試時,常見的一些會被問到的個人問題,以及如何會是一個比較被青睞的回答。

我覺得裡面寫得特別好的部分是有關於維護履歷和升遷的部分。一般上班族其實上班就累得要死了,很少人會去記錄今年做了什麼事,學習到了什麼。總是等到想要換工作了,才在那邊想說之前工作做了什麼,有什麼重大的且值得一提的專案。然而人總是健忘的,每年回顧一下大大小小所做的事,並把它記錄起來,一方面可以看把自己的成就和經驗記錄得更深入,也能以此對於未來做一個展望,看看自己做的這些事情,是不是自己想做的,未來想要朝什麼方向邁進,或是有什麼要再加強的。

主管職的部分則是心態上,並不是每個人的個性都適合往主管這個方向邁進,也不是每個人都能夠對於別人升遷的這件事心懷坦然,換了一個位子就一定要換腦袋,如何讓團隊成功才是最重要的。

整體來說,這是一本值得每一個上班族去閱讀,思考,以及實踐的好書。

2018年2月19日 星期一

TD Ameritrade退還2017年債券ETF的部分預扣稅(TD Ameritrade 2017 Tax Refund on Bond ETFs)

TD Ameritrade在帳戶中已經退還了在2017年度債券ETF部分預扣稅。

在2017年,格主持有兩支債券型的ETF,分別為VGIT和STPZ。其中VGIT有11次預扣稅紀錄,STPZ有8次預扣稅紀錄。之後因為購買VGIT和STPZ不再適用於免手續費方案,所以之前已經購買的VGIT和STPZ則保持現有投資部位,不再增加持有。

以今年TD Ameritrade債券ETF的自動退稅服務來說,把今年的退稅紀錄和去年的預扣稅一筆一筆比較下,得到以下的結果。

2017年
VGIT退稅率:100%預扣稅款退回
STPZ退稅率:100%預扣稅款退回

TD Ameritrade今年持續提供債券退稅的服務,對於債券ETF的持有人是有利的,尤其是債券ETF中,純國庫券的持有比例越高,退稅比例則會有越高的趨勢。

但還是老話一句,對於想要利用TD Ameritrade債券ETF自動退稅服務的投資人來說,要注意的是TD Ameritrade擁有終止此服務或修改服務內容的權利,這是在投資之前需要了解並接受的風險。畢竟TD Ameritrade在2017年底將很多投資人喜愛的Vanguard ETF移出免手續費方案,可見券商最終還是要拿獲利跟股東交代,說不定哪天取消了債券ETF自動退稅的服務也不用太驚訝。

#以上為作者的經驗分享,僅供參考,若與讀者的經驗有出入,歡迎分享,若有疑問,請自行與券商聯繫了解

2018年2月4日 星期日

富足人生:要錢還是要命 Your money or your life : transforming your relationship with money and achieving financial independence

富足人生:要錢還是要命 Your money or your life : transforming your relationship with money and achieving financial independence


這本書中文版的副標標得很聳動,我本身是不太喜歡這樣的副標,但實際上這本書有一些很特別的論點,像是要達到財務自由,不需要工作之前,一定要先算清楚實際上日常的支出是多少,例如將支出分為因工作需要的支出和一般類型的支出,因工作需要的支出有交通費、治裝費、交際餐費、車輛保養費、紓壓費用、因公引起疾病的醫療費、營養補給品、..等等。

這其實蠻有趣的,我們一般都不會將紓壓費用(下班去KTV唱歌、去Pub放鬆)和因公引起疾病的醫療費列入日常支出,但真的實際上沒有工作後,其實真正的支出其實會少很多。

另外一個有趣的論點是算出自己真正的時薪,和用真正的時薪去換算物品的價值,來檢視自己花費是否有價值,是否符合自己的價值觀。

一般人的時薪會這樣算,一個稅後月入5萬台幣的上班族,一個月工作約20天,一天工作10小時,他的時薪可以算成50000/200=250/hr,但是如果把他的收入減掉一些工作上的必要支出,可能就會變成50000 - 2000(交通費) - 500(治裝費) - 1000(工作紓壓費) - 1000(交際餐費) - 1000(車輛保養費) = 44500

而工作的時數也要考慮到通勤的時間,上班前挑衣服的時間,買衣服的時間,甚至化妝的時間,一天10個小時的工作時間要再加上1.5小時(通勤時間)加上0.2小時(上班前挑衣服)等於 11.7小時。

這樣算下來,一個稅後月入5萬台幣的上班族的真正時薪就會變成 44500 / (11.7 * 20) = 190/hr,這樣算下來之後,真正的時薪實際上就沒有原本計算的多,再將各種支出用真正的時薪去換算,能夠刺激自己再次想想,我有必要做這項花費嗎?是不是有其他更實惠的選擇?

這本書講解透過系統化的方式,檢視自己的收入與支出,以及利用金錢上面,有沒有符合自我的人生目標與價值,不但適合一般月光族或存不到到錢的人,也適合想要清楚檢視自己的收入支出的人。將支出效益最大化而使生命充實不浪費,對於退休規劃所需要的財務獨立有很清楚的規劃與分析。總體而言是一本值得一看的書。

2018年1月1日 星期一

投資終極戰:耶魯操盤手告訴你,投資這樣做才穩賺 Winning the loser’s game : timeless strategies for successful investing(6/E)

投資終極戰:耶魯操盤手告訴你,投資這樣做才穩賺 Winning the loser’s game : timeless strategies for successful investing(6/E)


這本書強調投資人應該負起責任,把決定投資目標和策略的任務交由自己決定,而不是讓投資經理人或理專來決定。根據投資目標和策略來決定投資組合,才是投資經理人或理專的事。

本書的另一重點是:主動投資是輸家的遊戲,要贏得這種遊戲的方式就是被動投資,而使用被動投資可以省掉把時間花在例如選股、擇時、選擇基金等沒有效用的地方,而轉把重心放在真正重要的問題上面,例如選擇適合個人的風險、決定長期投資目標、學習了解投資的歷史、長期期望報酬與資產配置等。

書中提到了很多被動投資的主要論點,也常常被其他理財書引用,例如
  • 不要波段操作:因為一年內股市的主要報酬是表現最好的幾天所貢獻的,若錯過了,等於是錢放在股市,最後可能是做白工
  • 長期投資才較有機會達到股市的預期報酬, 希望用短年期的投資達到預期報酬是非常荒唐的做法或想法
  • 承擔的風險若是可以避免或分散,則承擔此風險本身不能帶來報酬
  • ...

這本書也提到了一些跟大眾不同的想法,例如不要只是因為到了不同的年紀,就輕易改變你的投資組合,這樣會失去其資產成長性。應該在投資組合中,依據經濟與情感所能承受的限制,訂出最高比例的股票投資,並長期維持下去。

我個人也認同這樣的想法,依照不同的年齡訂定不同的股債比,是一個簡單易懂的起始點,但未必適合每一個人,對於一個高資產、預計退休生活花費低、想要極大化資產規模以傳家或是貢獻公益的投資人,跟一個中資產、預計退休生活花費較高、沒有要將資產傳家或其他利用的投資人,所適合的股債比可以很不一樣。

書中還有其他很多精彩的論點,且附有一些非常具有參考性且具說服性的圖表來證明長期投資的好處。

這本書很適合想要開始學習投資的投資人,或是沉浮股海,想要有所改變的主動投資人閱讀。

註:這本書格主看過兩次,一次是第三版,當時的翻譯的中文書名是「擺脫永遠的輸家 : 投資散戶的終極戰略」,後來再看是看第六版,中文書名是「投資終極戰:耶魯操盤手告訴你,投資這樣做才穩賺」。以中文版來說,第六版的翻譯品質高於第三版,若有興趣的讀者,推薦直接閱讀第六版。

2017年12月31日 星期日

2017年閱讀記錄(Reading Record in 2017)


回顧2017年,年閱讀冊數再次達到了30本的標準,很慶幸工作之餘還有時間做開心的閱讀活動。
展望2018年,因為家庭型態的改變,預計閱讀量會有大幅的下降,但還是希望能夠達到年閱讀量20本的標準,預計之後挑選幾本我認為值得一讀的好書,寫成心得作為紀錄。

以下的順序僅為2017年的閱讀紀錄
  1. 擺脫永遠的輸家 : 投資散戶的終極戰略/投資終極戰:耶魯操盤手告訴你,投資這樣做才穩賺
  2. 富足人生:要錢還是要命
  3. 未來產業
  4. 小資大翻身:名諭爸從7.7萬出發到淨賺1635萬
  5. 權證小哥完全公開權證暴賺勝經
  6. 大數據的關鍵思考:行動×多螢×碎片化時代的商業智慧
  7. 沒了名片,你還剩下什麼?32個上班族增加自我籌碼的方法
  8. 正義:一場思辨之旅
  9. 驚人習慣力:做一下就好!微不足道的小習慣創造大奇蹟
  10. 完全跑步聖經:輕鬆持久跑,運動傷害OUT
  11. 有關投資與人生最重要的事 : 市場凶險詭譎, 巴菲特每天必看!
  12. 椰子油的妙用
  13. 流浪教師存零股存到3000萬
  14. 每年10分鐘, 讓你的薪水變活錢
  15. 6年存到300張股票
  16. 不看盤,我才賺到大錢:只想靠一檔股票、買了不理也能獲利?你要選ETF,低成本指數型基金
  17. 改變世界的九大演算法:讓今日電腦無所不能的最強概念
  18. 我把套牢股變搖錢樹:台股老農夫與你分享巴菲特買股法
  19. 巴菲特的投資原則:股神唯一授權,寫給合夥人的備忘錄
  20. 用生活常識就能看懂財務報表
  21. 臺灣史上最有梗的臺灣史
  22. 資產配置投資策略 (全新增訂版)
  23. 懷孕寶典!媽媽好孕,寶寶才好運:十個月,決定孩子的一生
  24. Google模式:挑戰瘋狂變化世界的經營思維與工作邏輯
  25. 頂尖運動員都在偷練的核心基礎運動:一切肢體動作的根本,擺脫緊繃痠痛與運動傷害,達到體能高峰!
  26. 感恩日記:每天寫下一件令你感恩的事,改變心念,翻轉人生,發現最美好的自己!
  27. 工作,只有專業還不夠:洞悉自我、人際、組織、社會的新鮮人指南
  28. 羅輯思維:我懂你的知識焦慮
  29. 破壞者優勢:個人版破壞式創新,助你突破職場關卡,立刻進化
  30. 雷神索爾也在練的隨時版核心基礎運動
  31. Google超級用人學:讓人才創意不絕、企業不斷成長的創新工作守則
  32. 先問,為什麼?啟動你的感召領導力
  33. 指尖下的大數據:運用Google Analytics發掘行動裝置裡的無限商機
  34. 刻意練習:原創者全面解析,比天賦更關鍵的學習法
  35. 迎向溫柔生產之路:母嬰合力,伴侶陪同,一起跳首慢舞
  36. 刻意練習:原創者全面解析,比天賦更關鍵的學習法

2017年10月19日 星期四

TD Ameritrade 移除Vanguard免手續費ETF之後的替代方案(The Alternative After TD Ameritrade Removing Vanguard ETF From Free Commission List)

TD Ameritrade在2017/11/20之後把Vangurad旗下的ETF移出買賣免手續費的清單,而改以目前最新的6.95USD費率,對買賣計費。

一般來說,透過券商買基金公司出品的ETF,基金公司會有鼓勵性質的回饋金給券商。有人揣測是因為Vanguard一向是不提供回饋金給券商,而這可能導致TD Ameritrade透過更改免手續費的ETF清單,轉而鼓勵購買其他有回饋金的基金公司所出的ETF。筆者認為這是很合理的商業行為,將本求利,券商本身就有權利隨時更動其優惠方案,但對於投資人來說,可能就未必喜歡這樣的變動。

對於這項變動,先列出筆者不會做的事項
  1. 賣掉Vanguard的股票型ETF,買進TD Ameritrade新的股票型ETF代替
  2. 資產移動到其他美國券商 (筆者已經有Firstrade)
Vanguard本身將投資人的利益和股東綁在一起,因為投資人就是股東,不用像其他公司需要為股東多賺取利益,而可能進而傷害到投資人的利益。可以信賴Vanguard的ETF不會有其他的隱藏費用,或損害投資人的行為,是Vanguard很大的優勢。
因此,除非投資人有需要用到錢或是有投資目標上的改變,否則賣掉手中透過時間累積的好資產是沒有道理的。

筆者目前的規劃是「減少投入間隔」和「減少投入標的」。

全球投資簡化為VTI(複委託)+VXUS(複委託)+SPAB(使用在TD Ameritrade的剩餘資金),作為股債平衡的工具。

SPAB 是SPDR® Portfolio Aggregate Bond ETF,是TD Ameritrade新的免手續費ETF,費用率只有0.04%,規模也達到了1.1B,雖然不是Vanguard的ETF,應該算是還不會太差的標的。

會選擇用SPAB代替原本的債券ETF還有下面幾個原因
1. 在之前的經驗中,TD Ameritrade的債券ETF退稅服務還不錯,而且筆者還有一些現金在TD Ameritrade,可以用來投入,希望TD Ameritrade在SPAB上可以延續之前債券ETF退稅的經驗。
2. 因為目前的債券配置比例只有20%,用複委託買債券ETF的費用比例上是稍微高的,所以在不增加匯出資金成本的考量下,使用在TD Ameritrade的剩餘資金來投入新的免手續費SPAB ETF。

在沒有免手續費的ETF狀況下,改為一年投入兩個需要手續費/佣金的ETF。以國內某券商為例,一次的投入的買進手續費需要18USD,看似很多,但加上免匯款費用(20+USD)的話,其實也還好。況且如果找到可以配合的營業員,國內還有其他券商提供更低的低消。


資產處理是很私人的選擇,每個人都不一樣。有些資產規模較大的投資人喜歡IB(Interactive Brokers),因為他的交易手續費可以非常低。有人喜歡Firstrade,因為他的中文界面和低手續費。有人喜歡TD Ameritrade,因為他的債券ETF有自動退稅的服務。有人寧願喜歡複委託,免去自己和家人在英文溝通上的障礙,而且若是遇到無常,不喜歡留給家屬麻煩的法律公證和國外資產變現的不確定性和冗長程序。

個人認為若是以減少投入的間隔和標的數的前提上,國外手續費的優勢如果不是領先很多,不妨可以考慮複委託,把多出來的手續費當作買便宜保險的費用,保的是若是遇到無常,免去資產匯回不確定性和家屬的處理麻煩,或許是值得的一項支出。

其他的選擇還有
  • 複委託買AOA(Shares Core Aggressive Allocation ETF, 70%-85%股票配置+30%-15%的債券配置),以單一ETF達到最小化複委託的手續費
  • 複委託買VT+BND,作股債資產配置,支出兩筆手續費
  • 在TD單買AOA(免手續費ETF)
# 以上為筆者的心得分享,並非提供特定的投資建議,讀者應獨立判斷並對其投資成果負責

2017年5月25日 星期四

元富證券 小資零股理財平台

http://www.masterlink.com.tw/money

今天來分享元富證券的小資零股理財平台
對於存股投資,一般小資族可能不容易一個月就買個一張0050來當作存股。若退而求其次,有兩種方法。
  1. 存個幾個月的錢,然後一次買入一張
  2. 每個月固定時間,固定投入金額在盤後零股交易
第一種方式是蠻乾脆的做法,反正存夠了就可以買嘛。但是實行起來有可能會有以下的心理障礙
  • 現在股價是不是偏高,我想要買到便宜的價格,但是一次投入7萬多蠻多的。心理壓力有點大,是不是再等幾天會再跌一點?再等的話要等到什麼時候呢?
  • 到了要買入的時候,每天都要看盤找一個好買點,心理一直懸著也會影響到工作

    第二種方式是零股交易,可以稍微減輕一些買整張的壓力,但是要每次等盤後交易,等待搓合。若是沒有成交,還是需要繼續去手動掛買單,有時候也有點麻煩。

    元富證券的小資零股理財平台提供了一個還算不錯的投資方式,它等於委託元富證券,每個月設定一定的期間(連續五個交易日),依收盤價相對的價格去幫投資人自動下零股買單,等待成交。委託期間為12個月。

    不過格主使用的時候,遇到一個問題,因為當初是用收盤價去作委託,所以系統連續五個交易日都是設定自動用收盤價送出委託書,一個月過後去看,五天內最後沒有一天是成交的。後來查詢之後才知道是因為那五天的零股成交價都高於收盤價,所以都沒有機會成交。那就想到了一個問題,如果投資人都用收盤價去委託,但是成交機會如果不大的話,那就失去了零股定期定額的意義了,若是要用高於收盤價的價格去委託,那要高於多少才會容易買到?這就是一個有趣的問題了。

    2017年3月1日 星期三

    TD Ameritrade宣布下殺線上單筆ETF/股票交易手續費至$6.95(TD Ameritrade Reduces Online Equity/ETF Trading Fee To 6.95)

    http://www.amtd.com/newsroom/press-releases/press-release-details/2017/TD-Ameritrade-Reduces-Client-Pricing-to-695-for-Online-Equity-Trades/default.aspx

    TD Ameritrade在二月底發新聞稿宣布調降線上單筆ETF/股票交易手續費至$6.95,預計會在2017/03/06生效。

    在2017年的開頭,就開始了折扣券商之間的手續費大戰,以ETF/股票來說
    第一理財(Firstrade): $6.95 => $4.95
    嘉信理財(Charles Schwab): $8.95 => $6.95 => $4.95
    TD Ameritrade: $9.99 => $6.95

    對有在使用這些券商的投資人而言,2017年,荷包可以再省下一些交易手續費了。


    2017年2月24日 星期五

    TD Ameritrade退還2016年債券ETF的部分預扣稅(TD Ameritrade 2016 Tax Refund on Bond ETFs)

    今天發現TD Ameritrade在帳戶中已經退還了在2016年度債券ETF部分預扣稅。

    在2016年,格主曾經持有三支債券型的ETF,分別為BND、IEI和VGIT。但是因為投資標的轉換的關係,這三隻都不是一整年完整持有。BND有6次預扣稅紀錄,IEI有3次預扣稅紀錄,VGIT則有6次預扣稅紀錄。

    以今年TD Ameritrade債券ETF的自動退稅服務來說,把今年的退稅紀錄和去年的預扣稅一筆一筆比較下,得到以下的結果。

    2016年
    BND退稅率:約87%預扣稅款退回
    IEI退稅率:約92%預扣稅款退回 (由於樣本數較小,可能在計算上會有較大的誤差)
    VGIT退稅率:100%預扣稅款退回

    假設一支債券ETF的殖利率是3%(這對現在很多美國整體市場債券ETF是高估了,對政府公債更是高估很多),預扣稅是佔費用比例是0.9%(3% x 0.3),殖利率則下降為2.1%,但若以退稅九成來說,稅金佔費用比例是0.09%(3% x 0.3 x 0.1),殖利率則變成2.91%。

    這對於高資產比例放在債券ETF的投資人而言,TD Ameritrade的自動退稅服務,提供了方便且划算的投資選擇。

    但對於想要利用TD Ameritrade債券ETF自動退稅服務的投資人來說,要注意的是TD Ameritrade擁有終止此服務或修改服務內容的權利,這是在投資之前需要了解並接受的風險。

    #以上為作者的經驗分享,僅供參考,若與讀者的經驗有出入,歡迎分享,若有疑問,請自行與券商聯繫了解

    2017年1月25日 星期三

    台灣發行並值得長期投資關於台灣企業的ETF(Worth Long Term Investment Taiwan ETF Targeted On Taiwan Industry)

    結至2017/01/24台股封關日為止,台灣交易市場發行了66檔ETF,本篇是要來分析哪一些是適合台灣投資人考慮長期投資的台灣企業標的ETF。

    首先先從2017/01/24號的成交量排行來觀察,可以看到前10名中,就有7支ETF是正向兩倍或反向一倍的ETF,而前20名當中,就有13支ETF是正向兩倍或反向一倍的TF,由此可見投資人的投機性很強。


    一般而言正向兩倍或反向一倍是適合投機或避險的工具,不適合用來長期投資。 因此這邊從66檔刪去正向兩倍或反向一倍的ETF(共30檔),刪除後剩下36檔。

    剩下的ETF可以分為幾類
    • 包含台灣企業的ETF:13
    • 中國相關ETF(含香港):10
    • 外國ETF(中國除外):10
    • 原物料ETF:2
    • 特殊ETF:1(富邦VIX)
    本篇因為標的為台灣企業的ETF 刪除中國相關ETF(含香港)、外國ETF(中國除外)、原物料ETF、特殊ETF,剩下13檔投資於台灣企業的ETF


    從成交量來看,可以看出成交量差異相當的大,目前一般財經網站最常討論到的就是0050和0056,連中型股為主的0051都少有人在討論。

    如果單以成交量來看,較適合長期投資的ETF其實不多,前兩名的0050和0056的流動性佳,是很適合的投資標的。但是如果可以忍受低成交量可能帶來的買賣價差,其實還是有可以加以考慮的標的,例如0051,0055和006204,之後有機會再針對這幾支ETF來探討。

    2017年1月24日 星期二

    領航宣布下調2016年的基金與ETF費用率(Vanguard Reports First Wave Of 2016 Expense Ratio Changes)

    http://www.prnewswire.com/news-releases/vanguard-reports-first-wave-of-2016-expense-ratio-changes-300382814.html

    這是2016年底的新聞了,領航(Vanguard)宣布2016年的基金與ETF費用率下調,由於2016年很多大型的基金公司紛紛下調其下基金的費用率,一般認為這是Vanguard在跟進2016的費用率大戰,而Vanguard的CEO Bill McNabb則說 "我們過去40年都在做這件事(指下調費用率),未來仍然會持續如此"。

    因為台灣投資人能夠買的只有ETF,所以下表只列出ETF費用率的調整

    從上表可以看到,這次ETF費用調整主要是美國債券與美國大型企業的ETF,即使Vanguard ETF的費用率已經很低了,但仍然持續將費用率下調回饋投資人,從百分比來看大致上都下調0.02至0.03個百分點,看似不多,但下降幅度卻很大。

    其中特別的是健康產業的ETF的費用率是上調的0.01個百分點的,不知道是什麼原因。

    總之,有投資這些ETF的投資人都可以享受到總費用率下調的好處。

    2016年11月6日 星期日

    如何從TD Ameritrade電匯現金到其他券商--以E*TRADE為例(How to wire cash from TD Ameritrade to other brokerage firm)

    因為某個特殊的原因,版主需要匯小額的現金(低於50USD)到E*TRADE的帳號,以下是以版主從TD Ameritrade,透過填寫電匯申請單,電匯現金進到E*TRADE戶頭的紀錄。

    電匯的方式蠻簡單的,到 TD Ameritrade的 Service => Form Library,下載下圖所圈選PDF檔

    https://www.tdameritrade.com/service/form-library.page

    下載完PDF,可以在上面直接鍵入電匯的資訊,以E*TRADE為例
    這些資訊包括

    • 帳戶擁有者在TD Ameritrade的帳戶號碼
    • 帳戶擁有者在TD Ameritrade的帳戶姓名
    • 電匯金額
    • 預計電匯日期 (最好不要寫當天日期,因為客服不一定能夠馬上處理,可以寫兩三天之後)
    • 接收者的銀行名稱 (此例為ETRADE Bank)
    • 接收者的ABA Transit Routing number (此例為056073573)
    • 接收者的銀行戶名 (此例為E*TRADE Clearing)
    • 帳戶擁有者在E*TRADE的帳戶姓名
    • 帳戶擁有者在E*TRADE的帳戶號碼


    下一頁則是簽名的部分,有3個地方要寫
    • Account Holder's Signature (請用手寫簽名,版主是簽中文姓名)
    • Printed Name (版主是列印出中文姓名)
    • Date (寫申請日期)

    上面說的寫完之後,用掃描器把三頁資料掃成一份PDF檔案。

    透過TD Ameritrade的 Client Services => Message Center=> Compose 寄送一份訊息給客服,Topic 選擇Cash Services,信中簡單描述你要申請現金電匯匯出到其他券商,然後在附件附上之前掃描的PDF檔案,客服收到後會跟你說,他們收到了你的電匯要求,請給他們一些時間處理,過幾天後,就會收到通知說現金已經成功轉出的消息。根據版主唯一一次的電匯經驗,轉出現金不收取手續費,但仍建議讀者轉出之前,先跟客服確認是否有手續費。

    #以上資料為作者自行查詢並由個人經驗整理而成,不保證普遍適用或其正確性,讀者應盡查證責任並結果自負。